









Автоматизированное управление смесительным резервуаром становится выгодной инвестицией, когда регулярные потери из-за ручного дозирования, нестабильности партий и задержек производства превышают полную стоимость автоматизации.
Для лиц, принимающих решения на предприятиях по производству напитков, ответ зависит от объема партий, сложности рецептур, потребности в рабочей силе и стоимости нестабильного качества, а не только от вместимости резервуара.
Автоматизация дозирования ингредиентов, последовательности смешивания и мониторинга процесса может сократить объем переделок и повысить воспроизводимость. Однако полученная выгода должна оправдывать затраты на оборудование, интеграцию, обучение и текущее техническое обслуживание.
Наиболее убедительное экономическое обоснование начинается с измерения эксплуатационных потерь. В этой статье объясняется, какие условия оправдывают автоматизацию, как оценить срок окупаемости и что следует проверить перед инвестированием.
Какие производственные проблемы делают автоматизацию целесообразной?
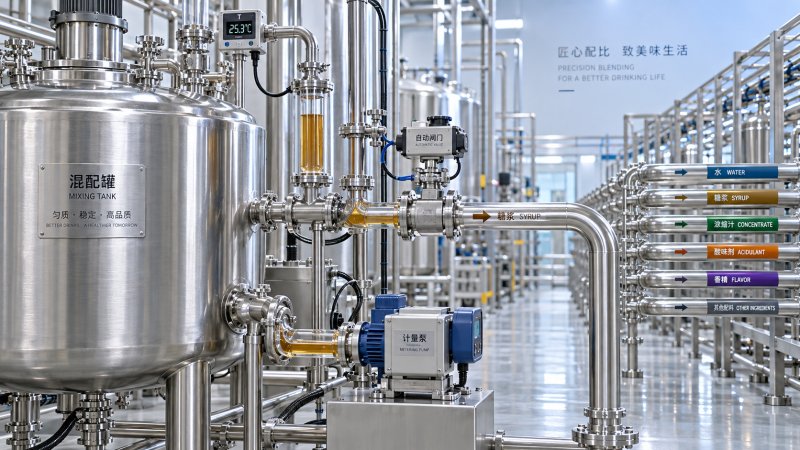
Смесительный резервуар, ежедневно используемый для нескольких повторяющихся партий, обычно дает больше возможностей для экономии, чем резервуар, который время от времени применяют для небольших экспериментальных партий напитков с часто меняющимися рецептурами.
Одной лишь частоты использования недостаточно. В первую очередь следует рассматривать процессы, в которых операторы регулярно взвешивают ингредиенты, регулируют температуру, контролируют время этапов смешивания или устраняют отклонения, приводящие к измеримым потерям или задержкам.
Например, нестабильное дозирование сиропа может привести к тому, что сладость готового напитка выйдет за пределы спецификации. Автоматизированные измерение и дозирование могут сократить число корректировок, если приборы подходят для ингредиента и процесса.
Предприятия, выпускающие несколько видов продукции, также могут выиграть от контролируемого выбора рецептур. Заданные последовательности дозирования и рабочие пределы снижают вероятность ошибок при частой смене продукции между сменами.
Автоматизацию стоит рассмотреть подробнее, если опытных операторов трудно заменить. Стандартизированные системы управления помогают обеспечить стабильное выполнение операций, однако обучение и четкие рабочие инструкции по-прежнему необходимы.
И наоборот, стабильное ручное производство при низкой загрузке и небольшом объеме переделок может оправдывать в первую очередь целевые модернизации. Для установки полного комплекта систем управления требуется более убедительное документально подтвержденное финансовое обоснование.
Рассчитывайте срок окупаемости на основе возмещаемых затрат, а не обещаний повысить эффективность
Начните с репрезентативных производственных данных, охватывающих разные продукты и смены. Зафиксируйте частоту выпуска партий, потери ингредиентов, время на корректировки, участие операторов, задержки выпуска продукции и объемы забракованной продукции.
Отделяйте возмещаемые затраты от теоретических улучшений. Снижение участия операторов приносит финансовую выгоду только в том случае, если меняются расходы на персонал, сверхурочную работу или подрядчиков либо производительное использование имеющихся трудовых ресурсов.
Рассчитайте простой срок окупаемости, разделив общие установочные инвестиции на годовую чистую выгоду. При расчете годовой выгоды учитывайте регулярные расходы на калибровку, программное обеспечение, техническое обслуживание и поддержку.
Общие установочные инвестиции должны включать системы управления, приборы, клапаны, монтаж, электромонтажные работы, интеграцию программного обеспечения, ввод в эксплуатацию, обучение и непредвиденные расходы. Одна лишь цена оборудования занижает фактические затраты на проект.